形势严峻
线上炒股配资波音去年那笔重大收购的隐性问题不断暴露,情况持续恶化。
10 月末,这家飞机制造商公布第三季度税前亏损 1.23 亿美元,股价遭遇重挫。管理层下调自由现金流与飞机交付量预期,波音核心的民用飞机业务部门录得 6.97 亿美元营业亏损。
但再次说明:波音并非全部亏损都体现在利润表上,代价最高的隐患源自收购长期机身供应商思锐航空系统(Spirit AeroSystems)这笔交易。
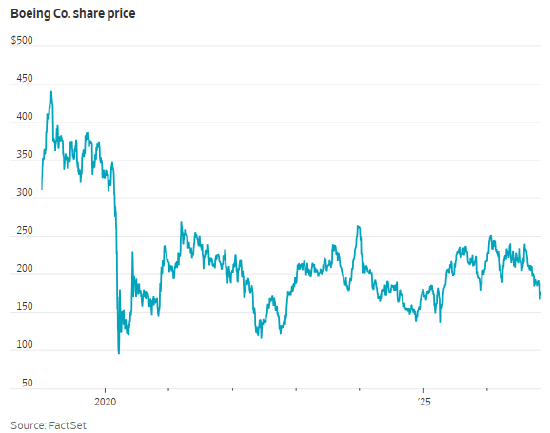
波音的困境也表明,投资者很难精准把握企业扭亏复苏的时间窗口。该股自 2019 年见顶以来,股价已经下跌 60%。
收购思锐航空原本被视作波音复苏计划的一环。波音曾经拥有思锐的工厂,2005 年将业务剥离,推行外包降本战略,最终该策略适得其反。收购思锐,本意是把更多制造环节收回企业内部。
2026 年上半年,波音发现思锐存在数十亿美元的负债,远超 2025 年 12 月收购交割时的初始认定规模。上个季度,又发现了更多负债。
负债增加代表实实在在的损失:意味着波音需要承接一批定价远低于市场水平、条款极度不利的客户合同,由此产生更高成本。
受会计准则特殊条款影响,到目前为止,波音没有将思锐带来的持续攀升成本计入利润表。但这套缓冲空间很快即将消失。
企业完成收购之后,拥有 12 个月窗口期,可以调整收购对价分摊,而不用立刻确认费用。一旦一年窗口期结束,后续新发现的损失必须全额计入报表。
波音于 2025 年 12 月 8 日完成对思锐航空的收购,交易对价 84 亿美元。收购之初评估,被收购资产公允价值较总负债少 16 亿美元。因此公司确认 100 亿美元商誉,该商誉等于收购对价减去思锐为负数的可辨认净资产。
到年中,资不抵债缺口进一步扩大。截至 6 月 30 日,波音披露可辨认资产公允价值较总负债低 19 亿美元,商誉上调至 103 亿美元。

上个季度波音再度调整数据;截至 9 月 30 日,资不抵债缺口扩大至 22 亿美元,商誉抬升至 106 亿美元,该数值已经超过波音全部股东权益。主要诱因是部分非市场定价客户合同的预估负债增加 3.7 亿美元。波音几乎没有披露这批合同细节,也没有解释为何会演变成巨额亏损黑洞。
元股证券:ygzq.hk12 月 8 日之后,任何新爆出的利空都将直接冲击波音净利润,企业扭亏为盈的目标将变得更加遥不可及。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:郭明煜 实盘配资账户是否独立
元股官方-在线问答站提示:本文来自互联网,不代表本网站观点。